就労継続支援B型の確定申告はいる?工賃と所得の確かめ方
就労継続支援B型の確定申告は、所得と控除から要否を考える税の手続きです。
工賃を受け取ると、税金が気になるものです。「申告を忘れていないか」と思う人もいます。家族が代わりに調べることもあるでしょう。
まず見るのは、振り込まれた額だけではありません。工賃の所得区分や、ほかの所得を整理します。そのうえで、自分に当てはまる控除を見ます。この記事では、その順を図でたどれます。
B型の確定申告は工賃の額だけで決まりますか?
いいえ、所得と控除、その先の税額まで見て決まります。
国税庁は、申告がいる人の基本を示しています。所得の合計が所得控除の合計を超え、さらに、その超える額に対する税額が配当控除などを上回る人です。所得が所得控除を超えただけでは、判定は終わりません。2026年4月1日現在の法令等による説明です。
つまり、工賃の振込額から答えへは進めません。所得を出す前の額と、所得は違うからです。自分に使える控除も、人によって違います。ほかに所得があるかも、見落とせません。
下の図は、国税庁の基本的な要件をたどるための図です。所得と所得控除を比べた後、税額と配当控除なども比べます。給与所得者や公的年金等の所得がある人の申告不要の定めは、基本の判定と合わせて確かめます。
申告がいるかを確かめる入口
B-GO!の確かめ図:工賃の額だけで決めない
所得の合計が、所得控除を超える?
超える額に対する税額が、配当控除などを上回る?
はい→基本の申告要件に当たる/いいえ→基本の申告要件には当たらない
基本の要件には当たらない
住民税の申告は別に見る
給与所得者・公的年金等の所得がある人の申告不要の定めも確認。どちらの結果でも、還付申告と住民税の申告は別に確かめます。
最初の分岐で「いいえ」なら、所得が所得控除を超えるという基本の要件には当たりません。「はい」なら、超える額に対する税額を計算する段階へ進みます。ここで使うのは工賃の入金額ではなく、所得区分に沿って計算した所得です。
次の比較でも、行き先が分かれます。税額が配当控除などを上回れば、基本の申告要件に当たります。上回らなければ、その基本の要件には当たりません。税額から差し引く配当控除などと、所得から差し引く所得控除は、別の段階で使います。
基本の要件に当たっても、給与所得者や公的年金等の所得がある人には、申告を要しない場合の定めがあります。また、申告義務がなくても、源泉徴収された税金の還付を受けるために申告できる場合があります。相談では、ほかの所得と源泉徴収の有無も伝えます。
所得税と住民税は、最後まで分けておきます。所得税の話が済んでも、住民税の話は残ります。くわしくは、B型の工賃と住民税で案内します。
B型の工賃は雑所得や給与所得ですか?
工賃の所得区分は、明細と税の窓口で確かめます。
国税庁は、雑所得の意味を説明しています。他の所得の種類に当たらない所得です。雑所得には、公的年金等・業務・その他があります。2026年4月1日現在の法令等による説明です。
ただ、所得の定義を読むことと、区分を決めることは別です。「工賃」という名前だけで、先へ進めないでください。事業所が出す支払の明細を手がかりにします。その書類をもとに、税の窓口へ相談します。
事業所には、支払ったお金の内容を聞けます。明細に書かれた項目の意味を聞いてください。税の窓口には、その内容と書類を伝えます。事業所への質問と、税の質問を分ける形です。
所得の説明と、工賃の確かめ方
B-GO!の比べ表:定義と当てはめを分ける
| 見る所 | 国税庁の説明 | 工賃で確かめること |
|---|---|---|
| 所得の種類 | 国税庁の説明 雑所得は他の所得に当たらないもの | 工賃で確かめること 自分の工賃の区分を聞く |
| 所得の計算 | 国税庁の説明 業務・その他は収入から経費を引く | 工賃で確かめること 区分に合う計算を聞く |
| 使う書類 | 国税庁の説明 定義を読むだけで終えない | 工賃で確かめること 支払の明細をそえる |
聞く時は、次のように伝えられます。「B型の工賃について相談したいです」。「支払の明細では、この名前で出ています」。「所得の種類と、計算のしかたを教えてください」。
所得区分を聞いたら、その区分でどの計算を使うのかも確かめます。業務・その他の雑所得なら、収入から必要経費を引く計算です。区分の名前だけを聞いて終えると、工賃収入をそのまま所得として扱うおそれがあります。計算に使う収入と経費の範囲まで聞きます。
明細では、支払の総額と振込額が同じかも見ます。差がある場合は、何が差し引かれたのかを事業所へ聞けます。工賃以外の項目が載っている場合も、項目ごとに内容を伝えます。振込額だけでは分からない支払の内訳を、税の窓口で説明するためです。
家族が相談を手伝う場合は、事業所から聞いた事実と、税の窓口に判断してほしい点を分けて伝えます。「明細には工賃と書かれている」は支払の情報です。「どの所得区分で計算するか」は税の質問です。書類の名称だけで区分を決めたことにしないようにします。
源泉徴収票の有無や、書類の名前で迷う人もいます。その話は、B型と源泉徴収票で分けて案内します。この記事では、所得区分と申告の確かめ方を進めます。
B型の工賃収入と所得はどう違いますか?
収入は受け取るお金で、所得は区分に沿って計算する額です。
雑所得のうち、業務とその他には計算の決まりがあります。収入から必要経費を引いて、所得を出します。2026年4月1日現在の国税庁の説明です。自分の工賃に使う計算は、所得区分と合わせて聞きます。
通帳の入金だけを見ると、この違いが見えません。入ったお金の額と、所得の計算を分けてください。まずは、支払の明細と入金を見比べます。分からない差があれば、その理由を事業所へ聞けます。
また、事業所の経費と、本人の経費は分けます。B型の工賃には、もとになるお金の決まりがあります。生産活動の収入から、その事業の経費を引く仕組みです。2026年10月18日に取得した現行条文です。
これは、事業所が工賃を払う側の話です。本人の所得を出す時の経費とは、区別します。事業所の経費を、本人のメモへ写さないでください。自分が払ったお金は、用途が分かる形で残せます。
収入から所得へ進む順
B型の工賃と、本人の税の計算を分ける
支払を集める
明細で工賃収入を整理
所得区分を見る
自分に合う計算を確かめる
所得を出す
経費の扱いも合わせて聞く
事業所が引く経費と、本人の所得の計算は別に整理します。
経費を相談する時は、領収書などに加え、何を買い、何のために使ったかを説明します。工賃を得るための支出なのか、私用も含まれるのかが分かる形にします。自分が払ったお金をすべて経費と決めず、所得の計算に含められる範囲を税の窓口で聞きます。
平均工賃も、自分の所得の代わりにはなりません。国の全国平均は月24,141円です。令和6年度の実績で、2026年3月の修正版です。申告の相談では、自分の支払の明細を使います。
神奈川県の資料は「令和7年度工賃の実績について」です。全国の令和6年度実績とは、対象年度も地域も異なります。県の工賃実績も、本人の年間収入や申告不要の上限を示すものではありません。実績資料の見方は、B型の工賃の仕組みで案内します。
税の窓口には、平均との比較ではなく、自分の対象年分の工賃収入を伝えます。所得がまだ計算できなければ、収入額と、計算が止まっている理由を示します。「所得区分が決まっていない」「経費に含められる範囲を聞きたい」と伝えれば、収入額を所得額と取り違えずに相談できます。
B型の確定申告で使える控除はありますか?
税法の範囲に当たる人は、障害者控除を使えます。
所得税の障害者控除は27万円です。特別障害者の控除は40万円です。2026年4月1日現在の法令等による額です。所得を整理した後に、控除の側も見ていきます。
控除額は、そのまま受け取るお金ではありません。工賃に足される額として、見ないでください。申告の要否を考える時は、所得と控除を比べます。冒頭の図の、控除の側に関わる話です。
国税庁は、障害者の範囲を一覧で示しています。B型に通っているという情報だけで決めずに見ます。手帳などに書かれた内容を、相談の材料にできます。自分がどの範囲に当たるかを、税の窓口で聞けます。
所得と並べて見る控除のメモ
B-GO!の確かめメモ:本人の控除を整理
税法の範囲
国税庁の一覧と、自分の資料を見る
本人の控除
家族が受ける控除と分けて聞く
所得との関係
収入ではなく、所得と控除を比べる
特別障害者の範囲にも、国税庁の説明があります。身体障害者手帳では、1級・2級などが挙げられます。精神障害者保健福祉手帳では、1級が挙げられます。2026年4月1日現在の法令等による例です。
一覧には、ほかの範囲も示されています。上の例だけで、自分は対象外と決めないでください。手元の資料に何が書かれているかを整理します。その内容を、税の窓口へ伝える形で進めます。
相談では、対象年分と、手帳や認定に関する資料の種類・記載内容を伝えます。「本人の所得税で障害者控除を使えるか」「障害者と特別障害者のどちらに当たるか」を分けて聞けます。住民税の控除額を、そのまま所得税の計算に使わないようにします。
本人の控除と、家族が受ける控除も分けてください。家族が書類をまとめる時ほど、分けると便利です。誰の所得について相談しているかを書いておきます。家族側の話は、B型と家族の扶養で案内します。
控除の額が分かっても、そこで申告の答えは出しません。障害者控除だけでなく、本人に適用される所得控除の合計と、所得の合計を比べます。所得が上回る場合は、超える額に対する税額と配当控除などの比較まで進み、冒頭の図の行き先を確かめます。
B型の確定申告で障害年金も所得に足しますか?
いいえ、障害年金には所得税がかかりません。
日本年金機構は、障害年金の扱いを説明しています。所得税と復興特別所得税の課税対象ではありません。2024年12月27日更新の案内です。工賃と同じ欄にまとめず、分けて整理します。
通帳には、工賃も年金も入ることがあります。それを全部足すと、何のお金かが見えなくなります。メモでは、入金のもとが分かるようにします。工賃の明細と、年金のお知らせも分けて置けます。
雑所得の説明には、公的年金等という区分があります。ただ、「年金」という名前だけでまとめないでください。障害年金の税の扱いを、分けて見ます。老齢の年金と、同じ扱いにしないためです。
工賃と障害年金は分けて整理
所得税の相談で、お金の出どころを混ぜない
| 見る所 | 工賃 | 障害年金 |
|---|---|---|
| 所得税の扱い | 工賃 所得区分と計算を確かめる | 障害年金 所得税の課税対象ではない |
| 整理する資料 | 工賃 事業所の支払の明細 | 障害年金 年金の種類が分かるお知らせ |
| 相談で伝えること | 工賃 B型の工賃であること | 障害年金 障害年金であること |
年金の種類が分からなければ、お知らせを探します。振込の名前だけで、推測しなくて大丈夫です。書類に書かれた年金の名前を、相談で伝えられます。分からない所は、そのまま質問にしておけます。
障害年金を受けている人には、源泉徴収票が届きません。日本年金機構が、そう案内しています。2024年12月27日更新の説明です。工賃に関する書類の話とは、分けて考えます。
相談で「年金も受け取っています」と伝える場合は、障害年金であることまで伝えます。ほかの種類の年金もあるなら、それぞれの名称を示します。障害年金が非課税でも、工賃やほかの所得まで非課税になるわけではありません。入金全体ではなく、お金の種類ごとに扱いを確かめます。
ここで扱っているのは、所得税の話です。ほかの制度での収入の扱いへは、広げないでください。年金と通所の関係は、B型と障害年金へ進めます。家族の扶養は、B型と家族の扶養で分けて読みます。
B型の確定申告はどの順で確かめますか?
所得区分、所得の合計、控除、税額の順で進めます。
申告の要否は、受け取ったお金の合計だけでは見ません。所得の合計と、所得控除の合計を比べます。その先で、税額と配当控除などの関係を見ます。2026年4月1日現在の国税庁の説明です。
計算の前提として、どの年分の申告を考えているかをそろえます。別の年分の明細や、今後受け取る見込み額を混ぜないためです。工賃の年額が分からない場合は、事業所に対象期間を伝え、その期間の支払を確認できる資料をたずねます。
その年分の工賃について所得区分と計算方法が分かったら、ほかの課税対象となる所得も合わせて見ます。障害年金のように所得税の課税対象でないお金は、この合計に加えません。「ほかの収入があるか」と聞かれた時も、お金の名称と扱いを区別して答えます。
所得から、申告要否を確かめるまで
B-GO!がまとめた確定申告の確かめ順
所得の合計を出す
対象年分をそろえ、区分ごとに計算
所得控除の合計と比べる
所得が上回る場合は、税額の計算へ
配当控除などと比べる
上回れば基本の要件に当たり、上回らなければ当たらない
所得の合計が所得控除の合計以下なら、所得が所得控除を超えるという基本の要件には当たりません。障害者控除だけと比べるのではなく、本人に適用される所得控除を合計して比べます。どの控除を使えるかが不明な場合は、この段階の判定もまだ確定させません。
所得の合計が所得控除の合計を超える場合は、その超える額に対する税額を見ます。その税額が配当控除などを上回らなければ、基本の申告要件には当たりません。上回れば基本の要件に当たるため、申告を要しない場合の定めに該当するかも含めて確かめます。
給与や公的年金等の所得がある場合は、その人向けの申告不要の定めも関わります。相談では、給与や年金の種類・金額、源泉徴収の状況、給与の年末調整の有無などを伝えます。工賃だけを取り出した判定を、本人のすべての所得についての結論にしないようにします。
申告義務がないという結論と、還付を受けるための申告ができるかは別です。源泉徴収された税金がある人は、控除を反映した結果、還付の対象になるかも相談できます。提出する場合の対象年分、必要書類、提出方法や時期は、相談する税務署で具体的に確かめます。
ほかの仕事の収入がある人は、工賃と混ぜずに整理します。その話の続きは、B型と副業の収入で案内します。この記事の図には、まずお金の種類を分けて戻ります。
B型の確定申告と住民税の申告は同じですか?
いいえ、所得税の申告と住民税の申告は分けて見ます。
神奈川の例として、横浜市の案内があります。確定申告をした人は、住民税の申告をしたとみなされます。改めての申告はいらないと案内されています。2026年4月1日更新の説明です。
一方で、所得税の申告をしない人もいます。その人の住民税の話は、別に確かめます。横浜市は、収入がなくても申告がいる時を示しています。同じ2026年4月1日更新の案内です。
所得税の話が済んだ後の分かれ道
神奈川・横浜市の案内で分けて見る
所得税の確定申告をした?
横浜市では再申告は不要
住民税の申告をしたとみなされる
住民税は別に確かめる
住んでいる市区町村の案内へ
市区町村へ相談する時は、所得税の確定申告をしたか、これからする予定か、しないと判断されたかを伝えます。工賃やほかの収入の状況も示し、「住民税の申告は必要ですか」と聞きます。所得税がかからないという答えだけで、住民税の申告も不要と決めないようにします。
横浜市の所得控除の案内には、基礎控除や障害者控除など、所得から差し引く項目が示されています。住民税の障害者控除額は所得税と同じではないため、この記事の所得税の控除額をそのまま当てはめません。住民税の控除や申告先の詳しい話は、B型の工賃と住民税で案内します。
B型の確定申告はどこで相談しますか?
工賃の所得区分や所得税の申告は税務署へ、住民税の申告は住所地の市区町村の税の窓口へ相談します。
事業所に聞くのは、工賃の支払額、対象期間、明細の項目や書類の発行についてです。所得区分や所得税の申告要否は、税務署に相談します。住民税については、市区町村の市民税・住民税担当をたずねます。「税金の相談」とだけ伝えるより、税の種類を先に示すと担当を探しやすくなります。
税務署には、対象年分、工賃の年額、ほかの所得の有無、源泉徴収の有無を伝えます。給与がある場合は年末調整の状況も関わります。申告の基本要件と、給与所得者などの申告不要の定めを合わせて見るため、工賃だけの金額で相談を終えないようにします。
最初は、「B型の工賃について、対象年分の所得税の申告が必要か相談したいです」と伝えられます。続けて、ほかの仕事や年金の有無、手元にある支払明細などの資料を説明します。所得区分が分からない場合は、その点から判断してほしいと伝えます。
相談する相手と、聞く内容を分ける
明細から、所得と控除の相談へつなぐ
事業所へ
支払の内容と明細の意味を聞く
税の窓口へ
所得区分・計算・控除を聞く
答えをメモへ
申告の要否と、次の動きを残す
明細が手元にない場合は、分かる範囲の支払期間や入金状況を伝え、判断に必要な資料をたずねます。事業所へは、「対象年分の工賃の総額と内訳が分かる書類がほしい」と頼めます。資料がそろわない段階の見込みの答えと、資料を見た後の判断は、分けて受け取るようにします。
相談方法は、利用する税務署の案内で調べます。電話で相談できる内容か、書類を見せる対面相談が適しているか、予約はどうするかを問い合わせられます。対面で出向く場合も、相談内容と手元の資料を先に伝え、必要な持ち物を聞いてから準備します。
家族が付き添う場合や、本人に代わって問い合わせたい場合は、その形で相談できる範囲を窓口にたずねます。本人の同席や、本人確認・委任に関する書類の扱いも、利用する窓口で確かめます。本人の税の相談と家族自身の扶養の相談は、誰についての質問かを明示して分けます。
答えを聞く時は、「所得税の申告義務がないという意味ですか」「還付を受けるための申告も考えられますか」と、結論の範囲を確かめられます。計算の途中なら、所得額、所得控除、税額のどこまで判断できたかを聞きます。住民税の申告まで済んだ話なのかも、別に確かめます。
提出が必要と分かったら、対象年分、提出先、必要書類、提出方法や時期を聞きます。資料が足りない場合は、追加する書類と再相談する窓口を具体的にたずねます。所得税とは別に住民税の相談が残る場合は、B型の工賃と住民税へ進めます。
B型の確定申告の相談前に何をまとめますか?
対象年分、工賃の支払額と内訳、ほかの所得、源泉徴収や本人の控除に関する情報をまとめます。
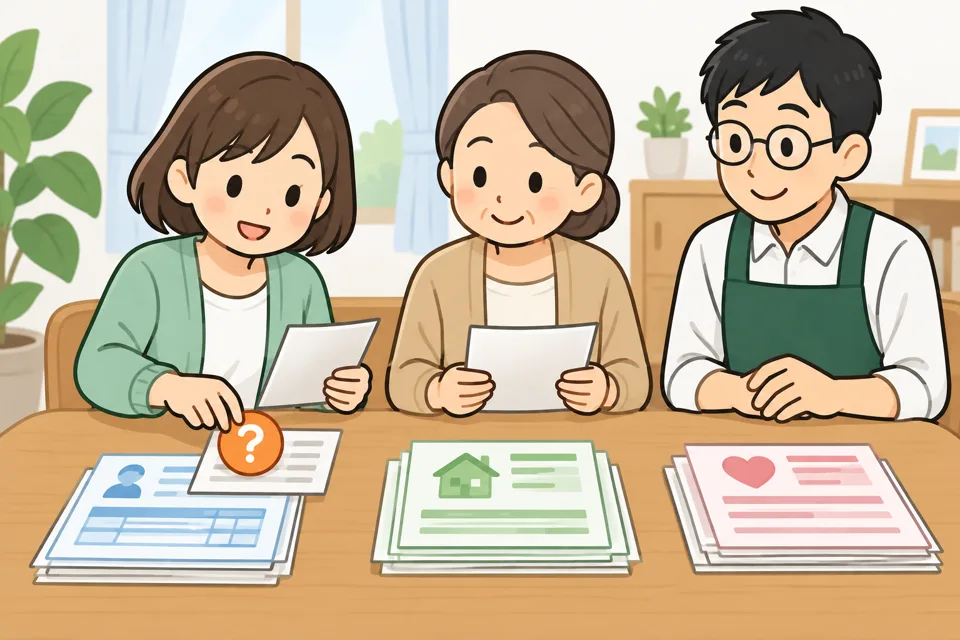
相談メモは、窓口で判断に使う情報を探せる形にします。最初に対象年分と、本人の所得税についての相談であることを書きます。額が分からない欄は推測で埋めず、どの期間や資料が足りないのかを記します。分かっている支払額と、まだ計算していない所得額を区別するためです。
工賃の欄には、事業所名、支払の対象期間、明細にある支払額と内訳を記します。年額をまとめた資料があれば、その資料も使います。入金額と明細の額が違う場合は、事業所に聞いた理由を添えます。所得区分と経費の扱いは、税務署に判断してもらう項目として分けます。
ほかのお金の欄には、給与、年金、そのほかの収入があるかを記します。給与などの源泉徴収票があれば、支払金額や源泉徴収税額を伝える資料になります。年金は名称まで書き、障害年金は非課税のお金として区別します。通帳の入金合計だけを、課税対象の収入として示さない形にします。
相談へ持っていく確かめメモ
B-GO!の持ち帰りメモ:分からない所も残す
工賃の支払
対象年分・事業所名・支払額と内訳
ほかのお金
給与や年金の種類・金額・源泉徴収の有無
本人の控除
手帳などの種類・記載内容と、控除に関する資料
申告義務の有無、還付申告の可否、住民税の相談が残るかを、それぞれ確かめます。
控除の欄には、手帳などの資料名と記載内容、本人が使えるか聞きたい所得控除を記します。資料を持参する必要があるかは、相談先にたずねます。家族が受ける扶養控除についても相談したい場合は、本人の所得控除の欄に入れず、家族側の質問として別に置きます。
国税庁の扶養控除の案内では、生計を一にすることや、親族の年齢・合計所得金額などの要件が示されています。本人の申告が不要でも、家族が扶養控除を受けられるかは別の判定です。家族側の要件の詳しい話は、B型と家族の扶養で案内します。
窓口で聞く内容は、計算の止まっている場所に合わせます。区分が不明なら「この工賃はどの所得として計算しますか」、控除が不明なら「この資料で本人の障害者控除を使えますか」と聞けます。計算がそろった段階では、「税額と配当控除などの比較まで含めて、申告義務はありますか」と確かめます。
相談の結果は、所得額と適用した控除、その結果としての申告要否を対応させて残します。資料の追加や別の窓口への相談が必要なら、必要な資料名と担当窓口を記します。提出することになった場合の方法や時期も、対象年分の案内で確かめ、別の年分の情報をそのまま使わないようにします。
工賃を受け取ったことだけで、答えを急がなくて大丈夫です。所得の種類を確かめ、収入と所得を分けます。本人の控除も整理して、申告の要否へ進みます。迷った所は、明細と質問のメモで相談できます。
出典
- 確定申告を要する人|国税庁|2026年4月1日現在法令等・2026年10月18日確認
- 指定障害福祉サービスの事業等の人員、設備及び運営に関する基準|デジタル庁 e-Gov法令検索|第201条・2025年10月1日施行版・2026年10月18日取得
- 雑所得|国税庁|2026年4月1日現在法令等・2026年10月18日確認
- 令和6年度工賃(賃金)の実績について|厚生労働省|2026年3月修正版・2026年10月18日確認
- 令和7年度工賃の実績について|神奈川県|2026年9月1日更新・2026年10月18日確認
- 障害者控除|国税庁|2026年4月1日現在法令等・2026年10月18日確認
- 障害年金や遺族年金を受ける人への源泉徴収票の送付について|日本年金機構|2024年12月27日更新・2026年10月18日確認
- 市民税・県民税の申告について|横浜市|2026年4月1日更新・2026年10月18日確認
- 所得控除(令和8年度課税以降)|横浜市|2026年4月1日更新・2026年10月18日確認
- 扶養控除|国税庁|2026年4月1日現在法令等・2026年10月18日確認