就労継続支援B型の副業は何を確かめる?
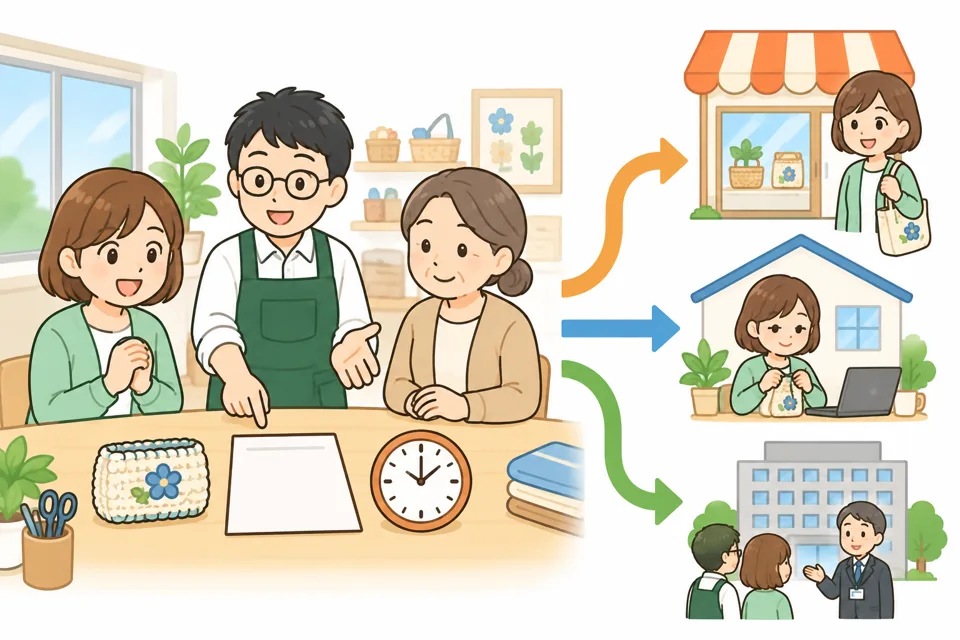
B型は、雇用契約を結ばずに働く機会を受けるサービスです。S002
- 雇われる仕事と販売・請負を分けます。
- B型の利用、税、生活保護、年金は別に確認します。
- 売上と費用を記録し、相談先の答えを残します。
B型で副業を考えたら何を確かめる?
B型は雇用契約を結ばずに働く支援です。
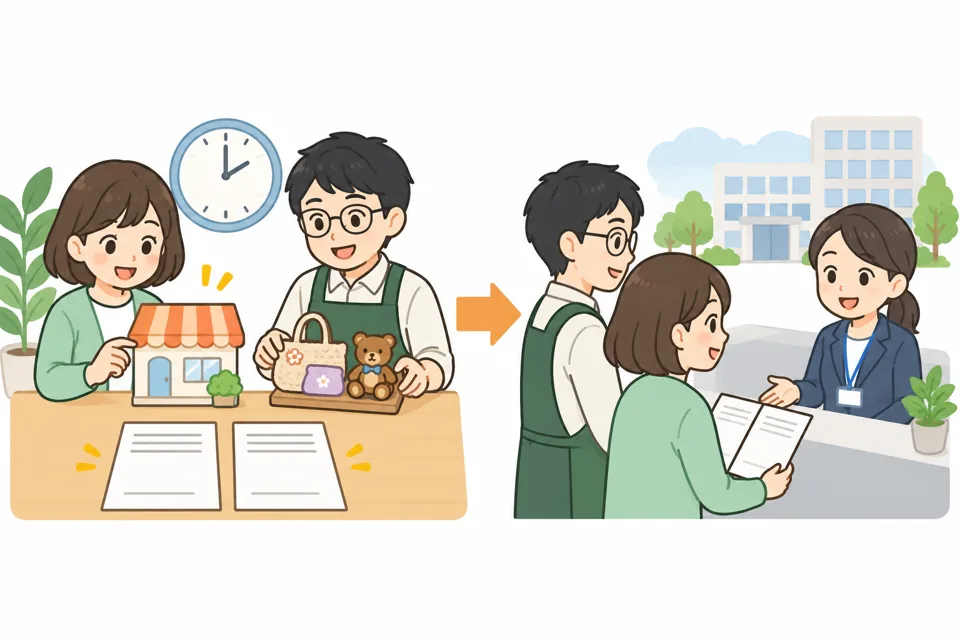
副業には、外で雇われる仕事と、自分で受ける仕事があります。できるかどうかは、仕事の内容と利用の条件を分けて整理します。事業所と市区町村に、働く時間と契約内容を伝えます。
B型の副業で雇われる仕事は?
B型では、事業所と雇用契約を結びません。
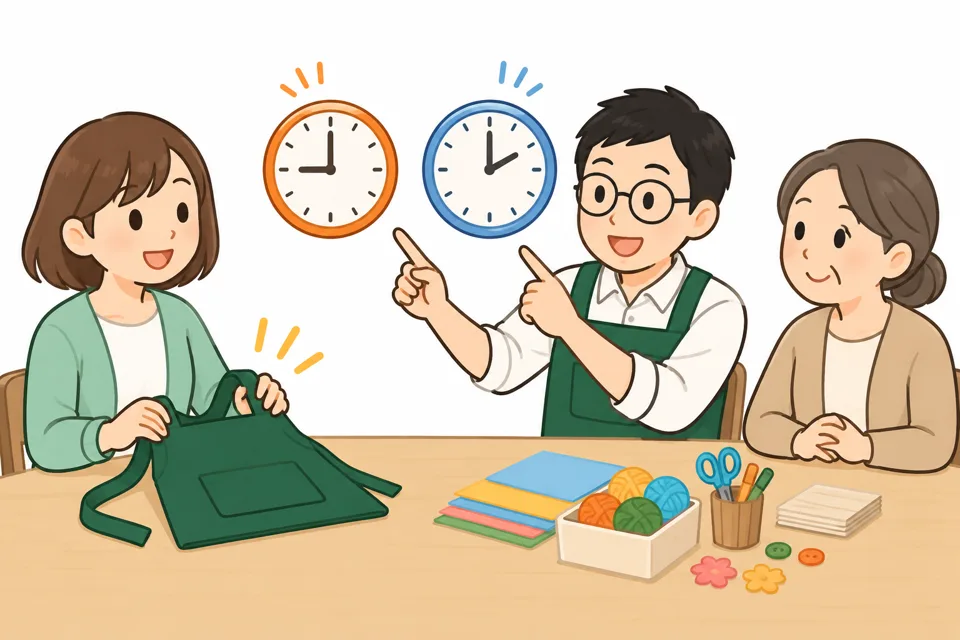
外のアルバイトは、勤務先と別の雇用契約を結びます。B型と同じ時間に両方を行うことはできません。勤務日や時間を整理し、支援計画との関係を相談します。雇用だけを理由に、一律に利用できるとも終了するとも決められません。
B型の副業で販売や請負をするときは?
横浜市では、障害福祉サービスを区役所に申請します。
販売や請負を始める前に、内容と時間を整理します。事業所の支援計画を考える担当者へ、活動と希望を伝えます。横浜市の相談先は、区の福祉保健センターです。
B型の副業で何を記録する?
雑所得の一例では、収入から必要経費を引きます。
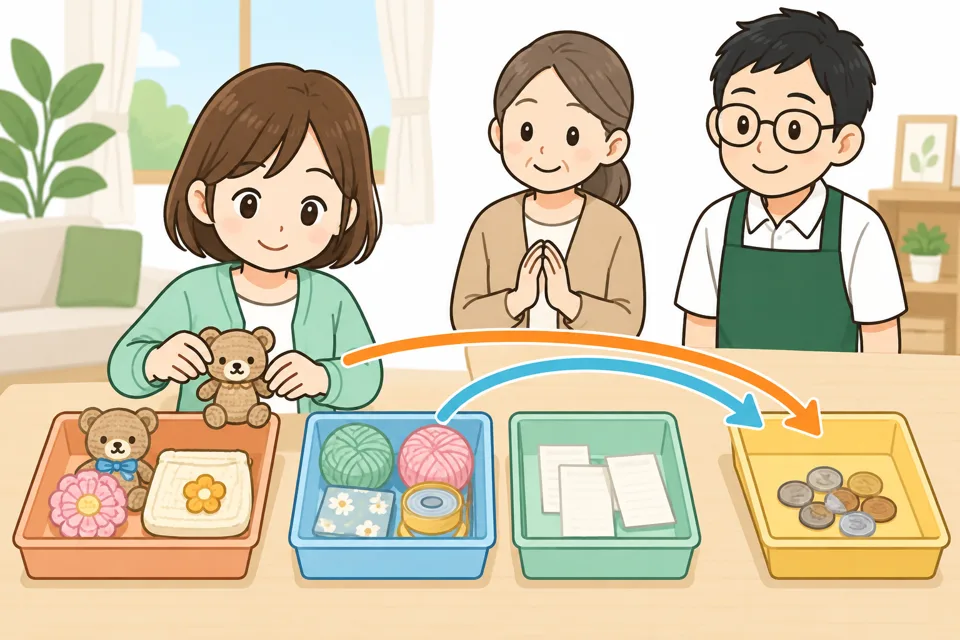
2026年4月時点の計算式を使った例です。売上3万円から必要経費1万円を引くと、差は2万円です。これは雑所得に当たる場合の計算例です。売上と振込額は、手数料などで違うことがあります。販売日、金額、材料費や領収書を残します。所得の区分や経費は取引の内容で決まります。
B型の副業は少額なら申告しなくてよい?
所得税の20万円の基準は、一定の給与所得者向けです。2026年4月時点の国税庁の説明です。S085
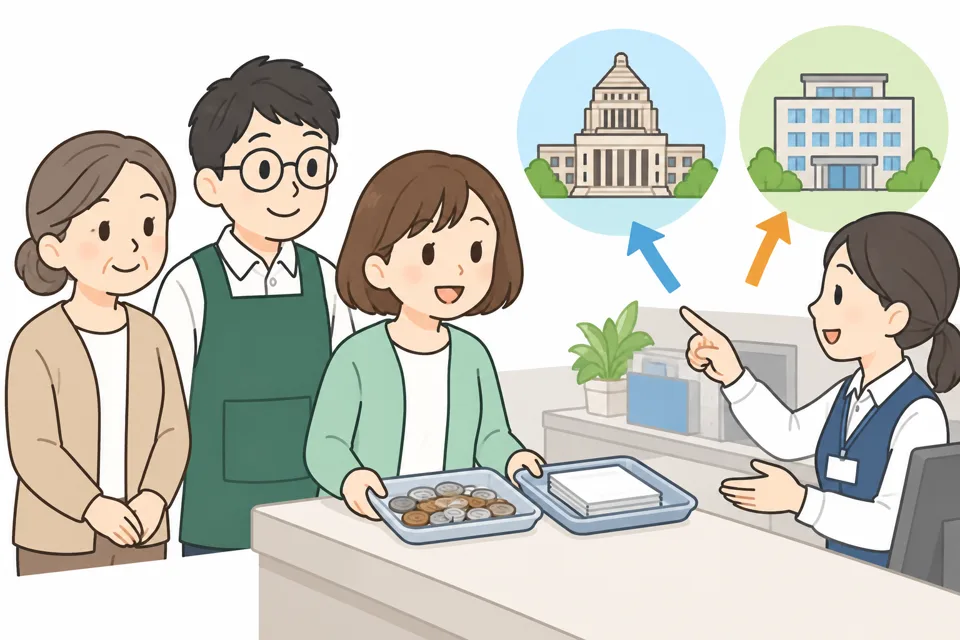
年末調整を受けた給与所得者にも、申告が必要な場合があります。副収入の所得が20万円を超える場合などです。20万円は売上ではなく所得の話です。ほかの条件もあります。所得税の申告が不要でも、住民税の申告が必要な場合があります。
生活保護中のB型の副業は誰に申告する?
横浜市では、収入の変化を区の生活支援課に届けます。
生活保護の収入申告は、税の申告とは別です。売上や入金の額が分かる資料を用意します。横浜市は就労状況申告書の様式も公開しています。
B型の副業と障害年金はすべて同じ扱い?
20歳前の傷病による障害基礎年金には、所得による支給制限があります。
2026年10月時点では、前年所得が385万8千円を超えると半額が停止されます。491万8千円を超えると全額が停止されます。扶養親族がいる場合は基準額が加算されます。対象期間は10月から翌年9月です。売上をそのまま所得と比べません。
B型の副業で年金の所得状況届は毎回必要?
20歳前の傷病による障害基礎年金は、所得状況届が原則不要です。
日本年金機構が所得情報を確認できない場合などは、提出を求められます。障害状態確認届は別の手続きです。
B型の副業の相談には何を持っていく?
横浜市は、生活保護の収入申告書を公開しています。
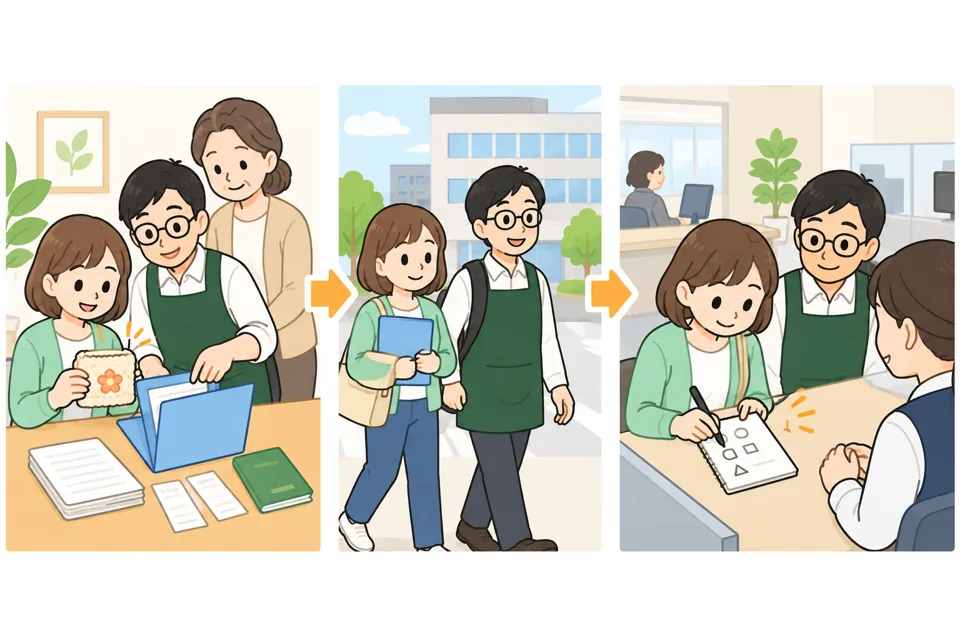
相談には、活動内容、契約、売上や費用の資料を持っていきます。受けている支援や年金の種類も整理します。窓口と聞いた日、回答をメモに残します。
B型と別の仕事や販売活動を、制度ごとに確認する
副業という呼び方だけで判断できますか?
雇用される仕事なのか、制作や販売などの活動なのか、契約と実際の内容を分けて整理します。B型の利用に関する確認と、税やほかの給付の確認も同じ手続きではありません。活動する日、受け取るお金、必要な支出を具体的に残すと、各窓口へ説明しやすくなります。呼び方だけで利用の可否や申告の扱いを決めず、何を確認する制度かを分けて相談します。
事業所には、何を相談しますか?
活動の内容、予定している時間、通所と重なる日、本人が希望する働き方を伝えます。通う場所での支援計画にどう関係するかを、担当者と話し合えます。事業所からの説明と、市区町村で確認する利用条件を混ぜないようにします。新しい活動を始める予定がある場合は、決まっている条件と、まだ確かめる必要がある条件を分けておくと相談が具体的になります。
売上と、手元に残るお金は同じですか?
販売した日、受け取った代金、手数料や材料などに支払った額を別に残せます。どの支出を各制度でどのように扱うかは、該当する窓口へ確認します。売上だけをそのまま所得や工賃と同じものとして比べないことが大切です。取引の記録や領収書を対象期間ごとに整理しておくと、何について説明を求めたいかが明確になります。
年金や生活保護を受けている場合は?
利用している制度の正式な名前と、活動の内容を整理して担当窓口へ伝えます。事業所で受けた説明を、そのまま別の給付や税の扱いへ当てはめないようにします。提出する資料や申告については、どの期間の何を確認するかを具体的に聞けます。制度ごとの説明と、本人が実際に行った活動の記録を分けて残すことが大切です。
通所や生活への負担は、どう見ますか?
B型で過ごす時間だけでなく、別の仕事の準備、移動、連絡、休む時間も並べて振り返れます。予定どおりできたかだけでなく、どの場面で支援が必要だったかを残せます。負担を感じた場合は、活動の内容と時間を具体的に示し、通い方や支援について相談できます。収入だけで決めず、本人が続けたいことと必要な支えを合わせて考えます。
始める前に残すとよい確認の記録は?
誰に、どの制度について、何を説明してもらったかを残します。開始日や支払いの条件が変わった場合も、以前の説明とどこが違うかを整理できます。分からない点を自分の推測で埋めず、次に聞く質問として残せます。活動の契約、通所の予定、制度の手続きを別の資料としてまとめると、複数の窓口でも状況を説明しやすくなります。
参考にした資料
- S002 障害者総合支援法施行規則(平成18年厚生労働省令第19号)(2026年10月19日確認)
- S003 指定障害福祉サービスの事業等の人員、設備及び運営に関する基準(平成18年厚生労働省令第171号・略称「指定基準」)(2026年10月19日確認)
- S047 障害福祉サービスの利用手続き(2026年10月19日確認)
- S062 20歳前の傷病による障害基礎年金にかかる支給制限等(2026年10月19日確認)
- S075 生活保護制度(2026年10月19日確認)
- S083 タックスアンサー No.1500 雑所得(2026年10月19日確認)
- S084 タックスアンサー No.1400 給与所得(2026年10月19日確認)
- S085 タックスアンサー No.2020 確定申告を要する人(2026年10月19日確認)
- S088 市民税・県民税の申告について(2026年10月19日確認)
- SJ-S01 横浜市 各種申告書(生活保護)(2026年10月19日確認)
- SJ-S02 日本年金機構 障害年金受給者が行う手続きの変更について(2026年10月19日確認)
- SJ-S03 国税庁 No.1906 給与所得者がネットオークション等により副収入を得た場合(2026年10月19日確認)
- SJ-S04 国税庁 税についての相談窓口(2026年10月19日確認)