就労継続支援A型の社会保険はどう決まる?
就労継続支援A型の社会保険は、働く条件に応じて入る保険です。
- 雇用保険と労災は、健康保険などと分けます。
- 2026年10月に、一般の賃金要件が変わりました。
- 契約書と給与明細で、加入と本人負担を確かめます。
就労継続支援A型の社会保険は全員同じ?
雇用契約を結ぶ人も、保険ごとに条件が違います。
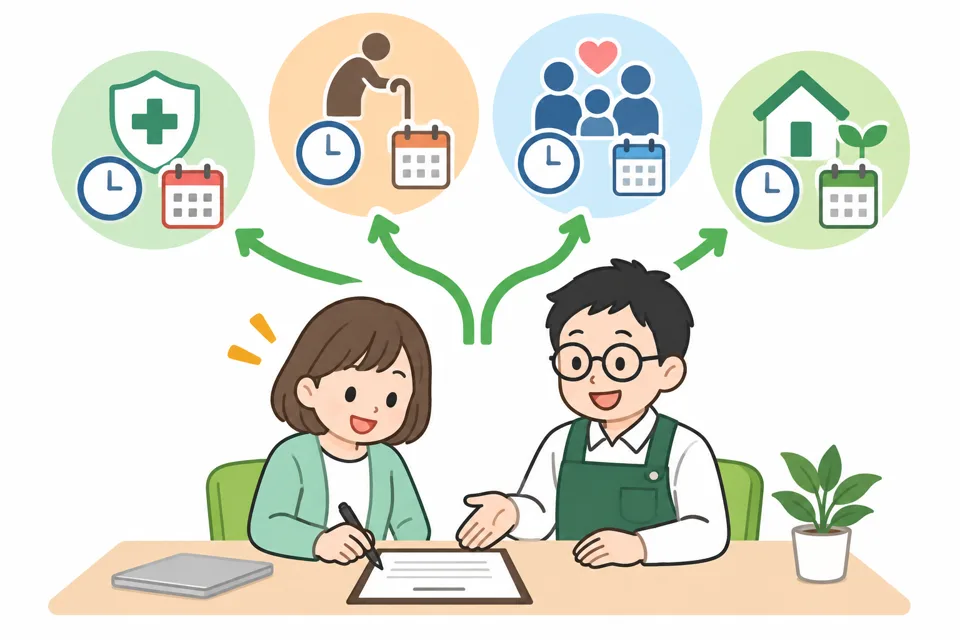
利用契約
福祉サービスの内容
雇用契約
時間・日数・雇う期間
保険の判定
種類ごとの条件を照らす
A型は、支援を受けながら働く福祉サービスです。雇用契約を結ぶ人には労働法規が適用されます。福祉サービスだから保険が不要、とはなりません。一方、A型という名前だけで全員の加入は決まりません。この記事では、雇用契約を結んで働く人を中心に説明します。
まず、契約書に書かれた働く時間を見ます。次に、保険の種類ごとに対象を分けます。雇用保険と労災保険は、まとめて労働保険と呼ばれます。健康保険と厚生年金は、勤務先で入る社会保険です。求人の「社会保険完備」だけでは区別できません。どの保険に自分が入るかを確かめましょう。
雇用契約を結ばない利用形態もあります。その場合に、雇用される人の条件を当てはめないでください。福祉サービスの利用契約と雇用契約は別です。利用を認める受給者証だけで加入は決まりません。見学では、雇用契約を結ぶ予定かを先に聞きます。病名や手帳の名前だけで判断する話ではありません。
自分の状況を整理する時は、書類を分けます。利用契約は福祉サービスの内容を見る書類です。雇用契約は働く条件を見る書類です。給与明細は引かれた保険料を見る書類です。同じ事業所から受け取っても、役割が違います。わからない言葉には印を付けておきます。口頭で聞いた説明も、その場で書き留めます。
就労継続支援A型の社会保険と雇用保険の違いは?
雇用保険は原則、週20時間以上などで対象です。
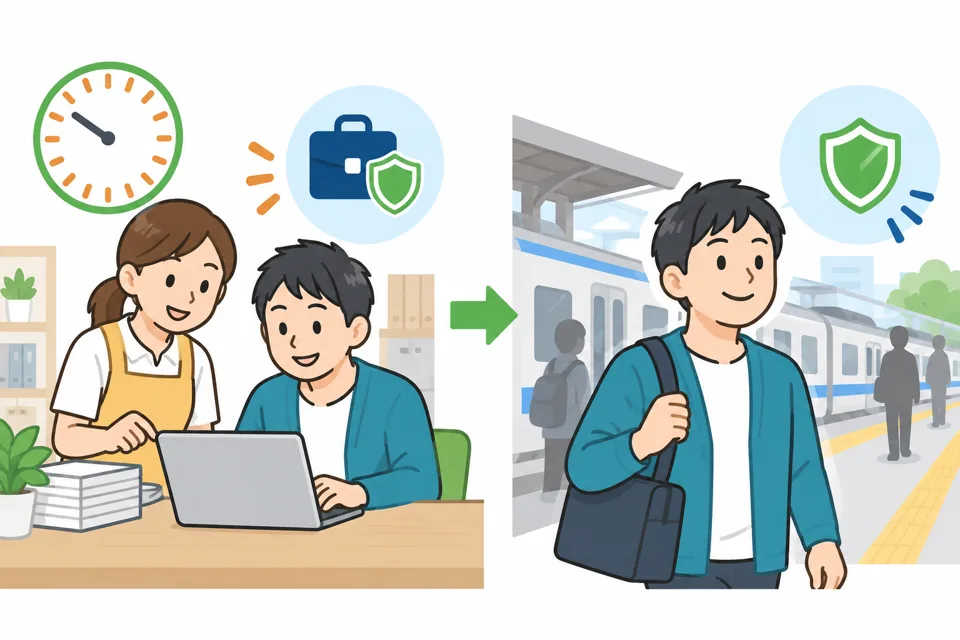
労災保険
仕事・通勤のけが等/時間不問
雇用保険
離職等/週20時間・31日見込み
健康保険・厚生年金
医療・年金/勤務先と働き方
加えて、31日以上続けて雇われる見込みが要ります。2026年11月時点の条件です。昼間の学生などには適用の例外があります。短い契約でも、更新の見込みを含めて考えます。契約期間が短いだけで対象外とは決まりません。雇用保険は、離職後などの生活を支える制度です。入っているだけで失業給付をすぐ受けるわけではありません。給付には加入期間や離職後の状況も関わります。
労災保険は、働く時間の長さで線を引きません。雇用されて働く人は、短時間でも対象です。仕事や通勤が原因のけがなどを扱います。日常生活での病気に使う健康保険とは役割が違います。けがをした時は、いつ、どこで、何をしていたかを伝えます。仕事中の事故を、私生活のけがとして伝えないようにします。
雇用保険に入っていても、健康保険が同じとは限りません。それぞれの条件が違うためです。給与明細の雇用保険欄だけで判断しないでください。健康保険と厚生年金の欄も分けて見ます。労災保険料は全額が事業主の負担です。自分の明細に労災保険料がなくても、それだけで対象外とはいえません。
雇用保険の加入を確かめたい時は、事業所に聞きます。加入した日と、届出の状況を聞くと具体的です。説明と書類が合わない時はハローワークへ相談できます。雇う側が手続きをしていない疑いも伝えられます。相談の時は雇用契約書と給与明細を用意します。働いた時間を記録したメモも役に立ちます。
就労継続支援A型の社会保険に入る時間は?
健康保険などは、まず通常の労働者の4分の3で比べます。
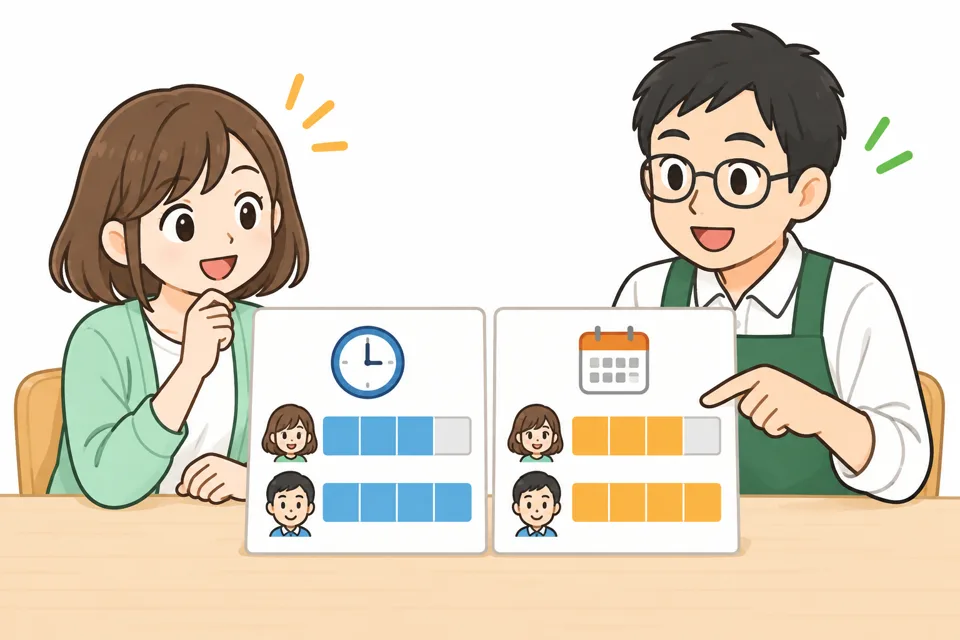
両方が4分の3以上
通常の労働者と比べて対象へ
どちらかが届かない
短時間労働者の条件へ
適用事業所で働く場合の考え方です。週の所定労働時間と月の所定労働日数を見ます。両方が通常の労働者の4分の3以上なら対象です。正社員という名前である必要はありません。比較するのは、同じ事業所の通常の労働者です。他社の求人や、全国の平均時間とは比べません。
たとえば、通常の人が週40時間働く職場を考えます。時間だけを比べると、4分の3は週30時間です。さらに月の日数の条件も満たすかを見ます。週30時間だから必ず加入、と単独で決めないでください。週の時間と月の日数を、契約書で並べて確かめます。これは条件を理解するための計算例です。
片方でも4分の3に届かない場合もあります。その人は、短時間労働者の条件へ進みます。週20時間以上かなどを別に確かめます。日々の休憩時間を含むかにも注意します。事業所にいる時間と、働く時間は同じではありません。休憩を除いた所定労働時間を聞いてください。
体調のため一時的に欠勤した時もあります。欠勤した週の実績だけで、加入を自己判断しないでください。契約上の時間と実際の働き方の両方が関わります。勤務条件を変えた時は、その変更日も伝えます。担当者には、変更後の条件での扱いを聞きます。外れたと思い込んで、保険の切替えを先に進めないことです。
就労継続支援A型の社会保険は週20時間なら入る?
週20時間だけでは決まらず、勤務先などの条件も見ます。
本人の条件
週20時間・雇う見込み・学生区分
勤務先と特例
企業規模・適用状況・減額特例
2026年11月時点では、原則51人以上の企業等が対象です。厚生年金の対象者の数で考える企業規模です。目の前のA型の利用者数だけではありません。同じ法人の別の事業所を含める場合もあります。人数の数え方は、事業所の事務担当に聞きます。小さい施設だから対象外、とは決めないでください。
短時間労働者は、週20時間以上が基本です。2か月を超える雇用の見込みも要ります。学生ではないことも条件です。学生の扱いには例外があるため、通学中なら伝えます。契約が2か月以内でも、更新の見込みを見ます。更新される予定なら、最初から対象になることがあります。契約書の更新の欄も読んでおきましょう。
月8.8万円以上という一般の賃金要件は撤廃されました。実施は2026年10月です。古い記事の「106万円の壁」だけで決めないでください。ただし、最低賃金の減額特例には別の扱いがあります。許可を受け、所定内賃金が月8.8万円未満の人です。該当する短時間労働者は原則の加入対象から外れます。本人が申し出て加入する道があります。事業主の同意は不要です。
減額特例は、障害がある人全員への一律の扱いではありません。許可の有無と、自分の賃金を分けて確かめます。A型の利用者だから該当するとは限りません。また、原則51人未満でも任意の適用などがあります。対象かどうかは勤務先の適用状況まで照らします。企業規模の段階的な変更予定もあります。将来の条件を、今の条件として使わないでください。
就労継続支援A型の社会保険で手取りは減る?
本人が負担する保険料は、手取りを計算する時に引きます。
給料の総額
時給・時間・手当を確かめる
引かれる額
保険料・税・そのほかを分ける
手取り
総額から本人負担分などを引く
給料の総額が、そのまま振込額にはなりません。保険料や税などを引いた後が手取りです。健康保険料は、加入する保険者などで変わります。厚生年金は、標準報酬月額などを使います。毎月の報酬を幅に当てはめた額です。時給と働く時間だけで最終額は決まりません。手取りを全国共通の金額で出すことはできません。
厚生年金の保険料は、原則として勤務先と折半です。雇用保険は本人と事業主の双方が負担します。労災保険は全額が事業主の負担です。すべての保険料を自分が払うわけではありません。給与明細では、それぞれの項目を分けて見ます。事業主の負担分まで引かれていないかも確かめます。
見込みを聞く時は、給料の総額を先に聞きます。次に、健康保険、厚生年金、雇用保険を並べます。税や食事代などは別の欄に置きます。福祉サービスの利用料も保険料とは別です。引かれる理由を混ぜると、比較しにくくなります。金額が決まる前なら、どの条件で計算するかを聞けます。勤務時間を変えた場合の見込みも一緒に聞きます。
今の保険と比べる時も、給料だけでは足りません。今まで自分で払っていた保険料も書きます。新たに払う額と、払わなくなる額を分けます。家族の手当が変わるかも別に確かめます。保険は、医療や将来の年金を支える仕組みでもあります。目先の振込額と、保険の役割を両方見て考えます。
就労継続支援A型の社会保険と扶養は両立する?
自分が勤務先の健康保険に入るなら、家族の扶養から外れます。
思い込み
収入が少なければ必ず扶養
確かめる順
勤務先の加入条件 → 家族の保険者
収入が少なければ必ず扶養に残る、とはいえません。先に、自分が勤務先の加入条件に当たるかを見ます。当たらない場合に、家族の健康保険の扶養を確かめます。税の扶養とは条件が違います。家族の会社が出す手当も、また別の決まりです。この話では、まず健康保険の扶養を分けて考えます。
扶養の判定では、収入の見込みなどを見ます。家族の健康保険の窓口に、収入の内訳を伝えます。給料だけを伝えて話を進めないでください。障害年金などの収入も伝えます。同居か別居かなど、生計の状況も関わります。障害の状態や年齢に応じた扱いもあります。自分で一つの年収額だけを当てはめないようにします。
働き始める前に、加入する日を確かめます。家族側には扶養を外れる手続きも聞きます。勤務先と家族側で、同じ日を伝えると整理できます。今が国民健康保険なら、市区町村で脱退の手続きも必要です。新しく入った事実を確かめてから進めます。古い資格のまま受診してしまわないようにします。
手取りの相談では、家族も含む支出を並べます。自分の振込額が変わるだけとは限りません。家族の会社の手当は、その会社の担当へ聞きます。保険の扶養の答えで代用しないでください。年金の受給について知りたい場合は、別の確認が要ります。厚生年金への加入と、今の障害年金の扱いを混ぜないことです。
就労継続支援A型の社会保険はどこで相談する?
雇用保険はハローワーク、厚生年金は年金事務所が入口です。
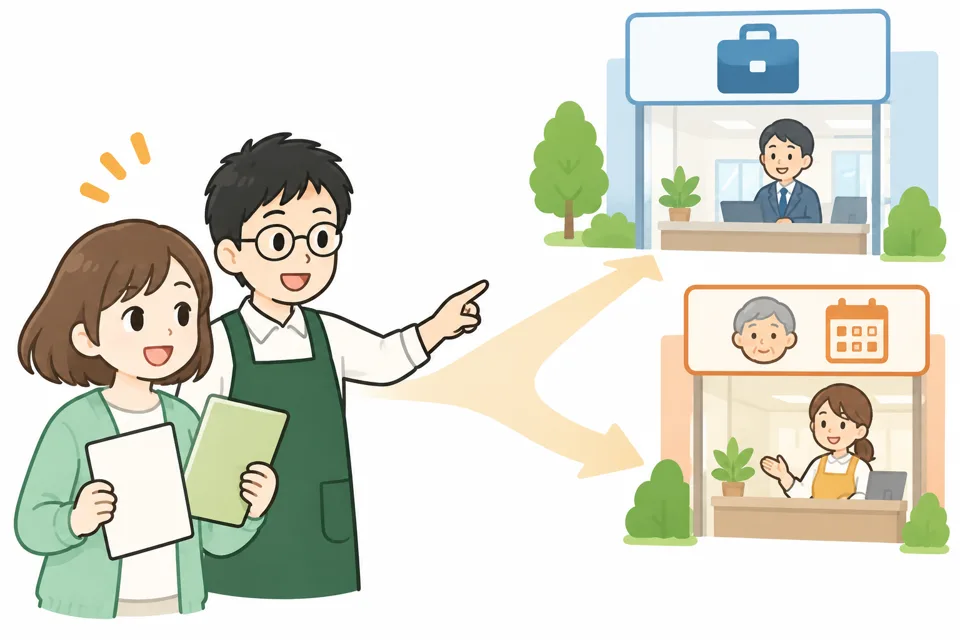
事業所
契約と届出の状況
ハローワーク・労基署
雇用保険・労災
年金事務所・保険者
厚生年金・健康保険
まず勤務先の事務担当から、加入の説明を受けます。その時は保険の名前を指定して聞きます。「保険はありますか」だけで済ませないでください。自分の時間と日数、雇用の見込みも伝えます。説明に疑問が残る時は、担当の公的窓口へ相談します。全国で同じように、内容ごとに入口を分けられます。
健康保険は、勤務先が加入する保険者へ聞きます。保険者とは、その健康保険を運営する組織です。厚生年金や適用の扱いは年金事務所へ聞けます。雇用保険の届出や加入はハローワークへ相談できます。仕事や通勤のけがは労働基準監督署が窓口です。福祉サービスの利用料なら、市区町村の障害福祉担当です。別の制度の窓口へ同じ質問を回さないようにします。
相談には、働く条件がわかる書類を用意します。雇用契約書や労働条件通知書が使えます。働き始めた後なら給与明細も持っていきます。勤務先に聞いた内容を、短くメモしておきます。自分の希望と、制度の対象かどうかは分けて伝えます。対象なのに入れないと言われた場合も、その説明を伝えます。担当者が確認できる形にすると話が進みます。
就労継続支援A型の社会保険を契約前に確かめるには?
週の時間、月の日数、雇用の見込みを書いて照らします。
契約の欄
週の時間/月の日数/更新予定
保険の欄
入る保険/開始日/本人負担
手続きの欄
今の保険の切替え/担当窓口
求人の説明と、自分が結ぶ契約を並べて見ます。事業所全体の制度と、自分の加入は分けます。募集欄に書いてあっても、自分の条件を確かめます。説明と違う点があれば、契約前に聞いておきます。あとで思い出すより、書類の該当欄を見ながら聞けます。無理なく続けられる時間についても相談しましょう。
確認メモには、雇用契約を結ぶかを書きます。週の所定労働時間と月の所定労働日数も書きます。いつまで雇う見込みか、更新予定も書きます。加入する保険の名前と開始日を並べます。給与明細に載る本人負担分も聞きます。減額特例の許可がある場合は、その扱いも聞きます。わからない欄は、誰に聞くかを決めておきます。
質問の言い方は、短く具体的にできます。「この契約時間で、雇用保険に入りますか」。「健康保険と厚生年金は、いつからですか」。「入らない場合、どの条件に当たりませんか」。「給料から引く保険料の見込みを知りたいです」。答えを保険ごとに書けば、あとで比べられます。口頭だけで難しい時は、書いたメモを見せられます。
働き始めた後も、最初の給与明細を見ます。説明された保険の欄があるかを照らします。時間や契約を変えた時にも、扱いを聞き直します。加入の判断を、古い記事だけで済ませないことです。今の契約と、今の制度を並べることが入口になります。
出典・参考資料
- 就労継続支援事業利用者の労働者性に関する留意事項|厚生労働省
- 指定就労継続支援A型における適正な事業運営に向けた指導|厚生労働省
- 労働保険の適用単位と対象となる労働者の範囲|大阪労働局
- パート、アルバイトなどの労災保険給付|厚生労働省
- 短時間労働者に対する適用拡大のご案内|日本年金機構
- 適用拡大Q&A|厚生労働省
- 制度変更(令和8年10月)|厚生労働省
- 特定減額特例対象者|日本年金機構
- 令和8年10月1日以降の電子申請の様式変更|日本年金機構
- 被扶養者に異動があったときの手続き|日本年金機構
- 労働保険とは|厚生労働省
- 厚生年金保険の保険料|日本年金機構
公的資料と本文の条件を照合し、図と表示を点検しています。